61岁的奶酪女王柴琇配资公司风控模式,彻底离开了妙可蓝多。
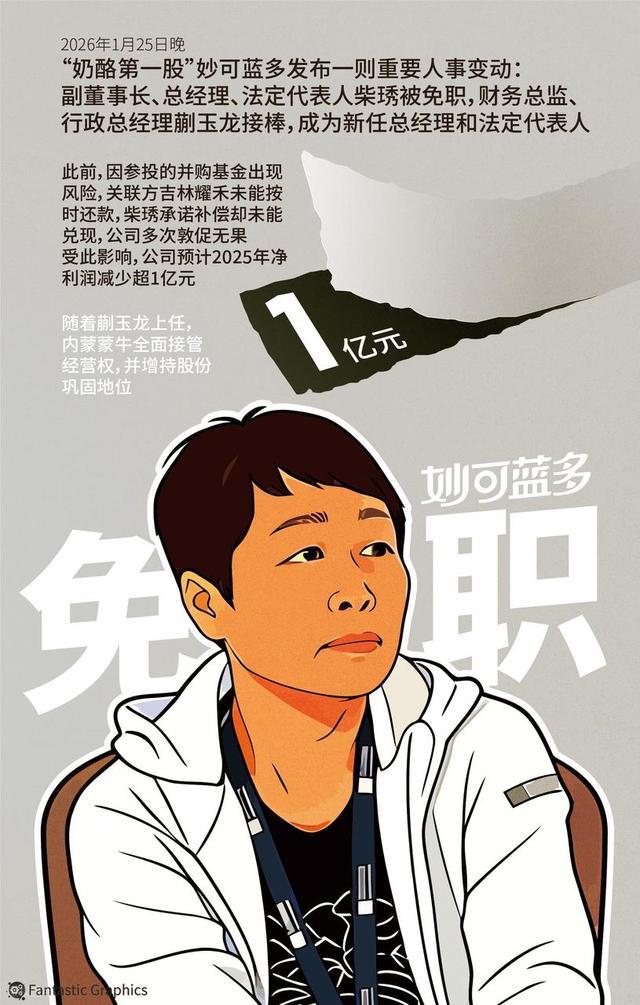
上周,柴琇提交辞职报告,辞去非独立董事及董事会专门委员会所有职务。从今年1月被免去总经理、副董事长,到8月对半年报投出唯一反对票,再到9月彻底退出董事会,这位一手把妙可蓝多做成中国奶酪第一品牌的创始人,离场只用了不到9个月。
柴琇并非温室里长大的职业经理人,是真刀真枪拼出来的。1997年下海做休闲食品代理,单月卖出三火车皮土豆片。两年后转战商业地产,在白城投建的新世纪广场至今仍是当地核心商圈,这笔生意攒下进军乳业第一桶金。
2001年创办广泽乳业,一句广泽牛奶新鲜到家打穿东北市场。2007年法国食品博览会上,看到上千种琳琅满目的奶酪产品,她认准了这个在中国几乎空白的赛道。当时奶酪市场被外资垄断,渗透率只有8%,没人说得清这个市场能不能做起来。
柴琇花了两年时间找到答案:从儿童切入,用奶酪棒炸开市场。2015年all in奶酪,收购工厂、借壳上市,2018年更名妙可蓝多,,A股奶酪第一股诞生。她避开外资重兵把守的一二线城市,从县城商超学校渠道突围,铺出强大经销网络。
2019年那场破釜沉舟最能体现她的性格。贷款5亿砸广告,央视、电梯、动画片联名,魔性广告歌瞬间传遍千家万户。效果立竿见影。2020年营收28.47亿同比暴涨63.2%,2021年44.78亿再增57.31%,市占率反超百吉福登顶行业第一。巅峰市值突破300亿,奶酪女王的名号,是一根一根奶酪棒卖出来的。
很多人把这场出局归咎于柴琇个人的判断失误,讲成农夫与蛇的版本。事情没有这么简单。创始人与资本的博弈,从来不是道德问题,而是结构问题。
问题出在钱上。奶酪是重资产长周期的生意,建工厂铺渠道打品牌,每一步都要烧钱。2019年到2020年,妙可蓝多销售费用率超过25%,净利润却只有几千万。要在百吉福、乐芝牛夹击中突围,靠自身造血远远不够。蒙牛就是在这个节点进来的。
2020年底,蒙牛通过受让股份和30亿定增正式入主。从那天起,柴琇的退场就进入了倒计时,只不过节奏被安排得很温和。2021年9月蒙牛总裁卢敏放任董事长,柴琇降为副董事长。蒙牛系蒯玉龙空降财务总监,2025年升任行政总经理。柴琇的话语权持续收缩。
导火索是一笔1亿元的并购基金投资。2018年妙可蓝多出资1亿参股上海祥民并购基金,基金底层企业出现巨额债务逾期无法清算,上市公司面临损失,预计拖累2025年净利润1.19亿到1.27亿元。公司称柴琇出具过差额补偿承诺未履行,就此提起仲裁。一手创办的公司把创始人告上仲裁,这在A股并不多见。
2026年1月,董事会以此为由免去柴琇副董事长、总经理和法定代表人职务,仅保留董事席位。8月的半年报审议,柴琇投出唯一反对票,异议集中在三点:承诺文本有误、牧硕养殖关联交易与仲裁刻意捆绑误导投资者、并购基金相关文件真实性存疑。公司逐条否认。那张反对票改变不了表决结果,却让外界看清双方裂痕已经无法弥合。
最反常识的细节是,创始人退出的公告发出当天,妙可蓝多股价不跌反涨1.88%。蒙牛系接手后的首个完整半年,公司交出亮眼成绩单:上半年营收33.04亿同比增长28.71%,归母净利润1.51亿同比增长13.74%,二季度单季营收创历史新高,还推出上市以来首次中期分红。
这恰恰解释了创始人出局的底层逻辑。当品牌已经立住、渠道已经铺好、商业模式已经跑通,创始人的不可替代性就会快速下降。资本从来不是来陪创始人实现理想的,资本是来追求回报的。37.77%对16.01%的股权差距,从定增完成那天起就注定了结局。
更关键的是柴琇的股权几乎全部质押。股权质押意味着现金流紧张,意味着在博弈中没有退路。蒙牛可以等,可以耗,可以用时间换空间。柴琇不行,每拖一天,质押风险就多一分。这不是公平较量,是从一开始就不对等的棋局。
柴琇也不是输家。持股16%对应十多亿市值,加上历年分红和减持,早已财务自由。只是对于一个创业者来说,亲手养大的孩子不再姓柴,这种失落不是钱能衡量。
元股证券:ygzq.hk在中国消费行业,这样的剧本一再上演。汇源朱新礼引入达能后失去公司,永乐陈晓被国美并购后离场,俏江南张兰与CVC对簿公堂丢了控制权。名字不同,逻辑相似。创始人缺钱时引入资本,资本给钱给资源,但要的是控制权。等公司做起来了,创始人发现自己说了不算,才发现资本从来不是慈善家。
创业从来都是九死一生。把公司做死了,创始人一无所有。把公司做成了配资公司风控模式,创始人也可能一无所有。这就是商业世界最残酷的地方。
配资推荐网提示:本文来自互联网,不代表本网站观点。